2022年中国智能工厂行业发展现状分析 工业4.0推动行业快速推进
一、行业概述
智能工厂作为工业4.0的核心载体,通过物联网、大数据、人工智能、5G等新一代信息技术与制造技术的深度融合,实现生产过程的自动化、数字化、智能化。2022年,在政策支持、技术驱动和市场需求的多重因素下,中国智能工厂行业进入快速发展阶段,成为推动制造业转型升级的重要引擎。
二、发展现状
- 政策环境持续优化:国家层面陆续出台《“十四五”智能制造发展规划》《关于推动工业互联网加快发展的通知》等政策,明确了智能工厂建设的目标和路径。地方政府也纷纷配套专项资金和试点示范项目,为行业发展提供了有力支撑。
- 市场规模稳步扩大:据相关统计,2022年中国智能工厂市场规模超过万亿元,同比增长约15%。其中,汽车、3C电子、医药、冶金等行业智能化改造需求旺盛,带动了智能装备、工业软件、系统集成等细分市场的增长。
- 技术应用不断深化:5G+工业互联网、AI质检、数字孪生、边缘计算等技术在智能工厂中加速落地。例如,5G专网降低了传输时延,支持柔性生产;数字孪生技术实现了产线虚拟调试和预测性维护。
- 标杆示范效应显现:工信部遴选的智能制造示范工厂和优秀场景企业已超过千家,形成了可复制、可推广的经验模式。海尔、三一重工、潍柴动力等企业的智能工厂达到国际先进水平。
三、产业链分析
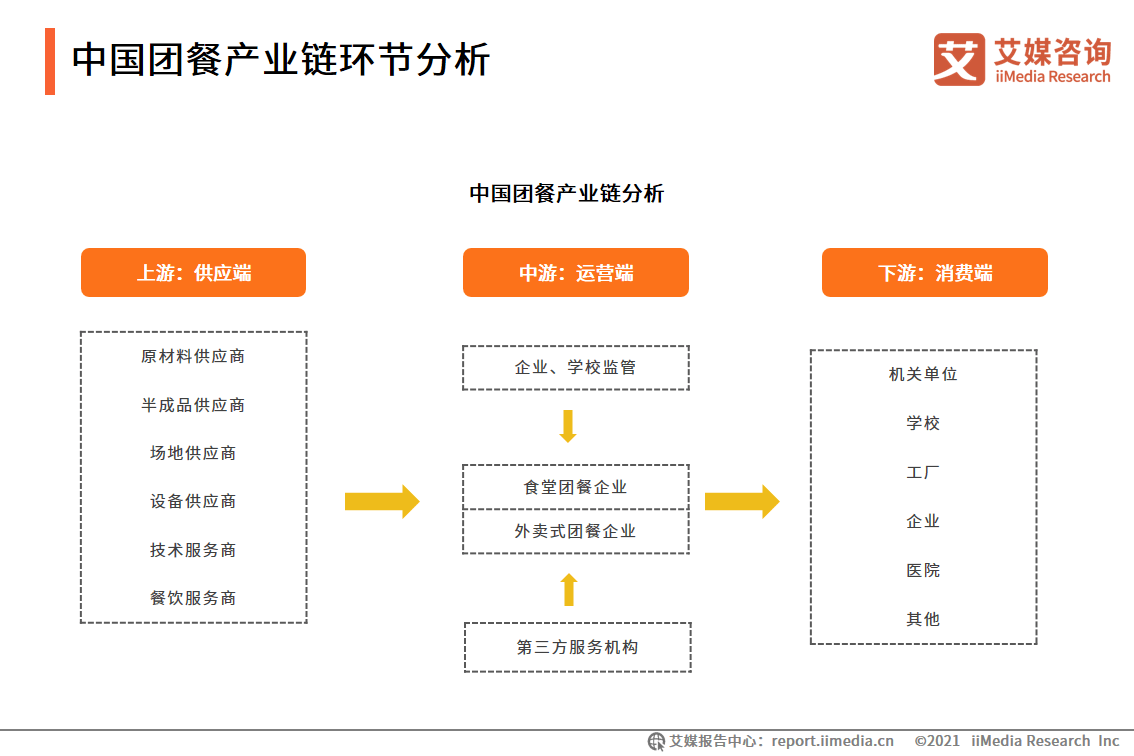
智能工厂产业链涵盖上游核心零部件及软件、中游智能装备与系统集成、下游应用行业。
- 上游:包括传感器、控制器、伺服电机、工业机器人关键零部件,以及工业软件(MES、ERP、SCADA等)。目前高端市场仍由西门子、ABB等外资主导,国产化率逐步提升。
- 中游:智能装备(工业机器人、数控机床、AGV等)和系统集成商是产业链核心。国内厂商如新松、埃斯顿、汇川技术在部分领域具备竞争力,但整体利润率受制于核心部件进口依赖。
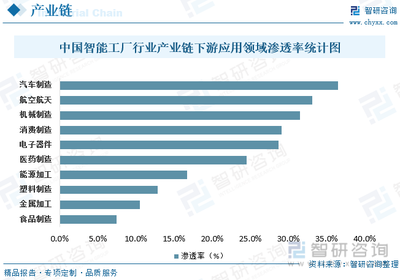
- 下游:应用于汽车、电子、石化、食品等制造业。下游企业智能化改造意愿强烈,但受资金、人才、技术门槛限制,中小企业渗透率仍有较大提升空间。
四、投资与咨询建议
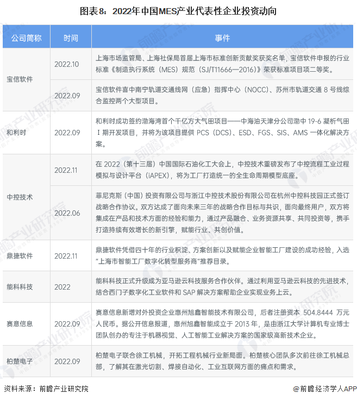
- 投资热点:重点关注工业软件(尤其是MES、APS)、机器视觉、协作机器人、5G+工业互联网解决方案等细分赛道。具备行业Know-How和平台化能力的系统集成商更具成长潜力。
- 风险提示:技术迭代快、回报周期长、数据安全与标准缺失等问题需警惕。投资应注重企业核心技术壁垒和落地案例。
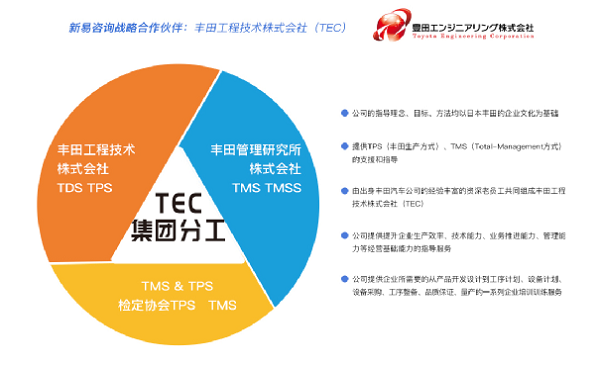
- 咨询建议:制造企业推进智能工厂应遵循“总体规划、分步实施”原则,优先解决痛点环节(如质检、物流),并借助专业咨询机构进行诊断和路径设计。重视复合型人才培养和组织变革。
五、趋势展望
预计2023-2025年,中国智能工厂行业将保持中高速增长,AI大模型、人形机器人、绿色低碳等新技术理念将进一步渗透。产业链协同和国产替代进程加速,行业将从“点状示范”向“面上普及”演进。企业需把握政策窗口期,理性投资,稳步推进智能化转型。
如若转载,请注明出处:http://www.ljubao.com/product/44.html
更新时间:2026-10-02 15:00:54