中国呼叫中心行业发展现状、产业全景概览及投资方向分析
呼叫中心作为企业与客户沟通的核心渠道,已成为现代服务业的重要组成部分。随着人工智能、云计算和大数据技术的渗透,中国呼叫中心行业正经历从劳动密集型向技术驱动型的深刻变革。本文基于智研咨询的最新研究,系统梳理行业发展现状、产业链全景及投资方向,为产业参与者和投资者提供参考。
一、行业发展现状
1. 市场规模与增长
中国呼叫中心行业保持稳健增长。据智研咨询统计,2023年行业市场规模约为450亿元人民币,同比增长约10%。预计到2026年,市场规模有望突破600亿元。增长动力主要来自金融、电商、物流、政务等领域的旺盛需求,以及企业客户服务意识的普遍提升。
2. 结构特征
从业务模式看,外包呼叫中心占比约55%,自建呼叫中心占45%,外包趋势持续加强。从区域分布看,北京、上海、广州、深圳等一线城市仍是主要聚集地,但成都、西安、武汉等中西部城市凭借人力成本优势和政策支持,正成为新的产业承接地。
3. 技术应用
智能语音导航、智能质检、智能客服机器人等AI应用已广泛落地。头部企业普遍采用“AI+人工”混合模式,大幅提升了效率并降低了成本。云呼叫中心(CCaaS)渗透率快速上升,2023年已超过30%,预计2025年将达50%以上。
4. 政策环境
工信部等部委出台多项政策,规范呼叫中心业务,鼓励技术创新和服务升级。数据安全法、个人信息保护法的实施,对呼叫中心的合规运营提出了更高要求。
二、产业全景概览
1. 产业链结构
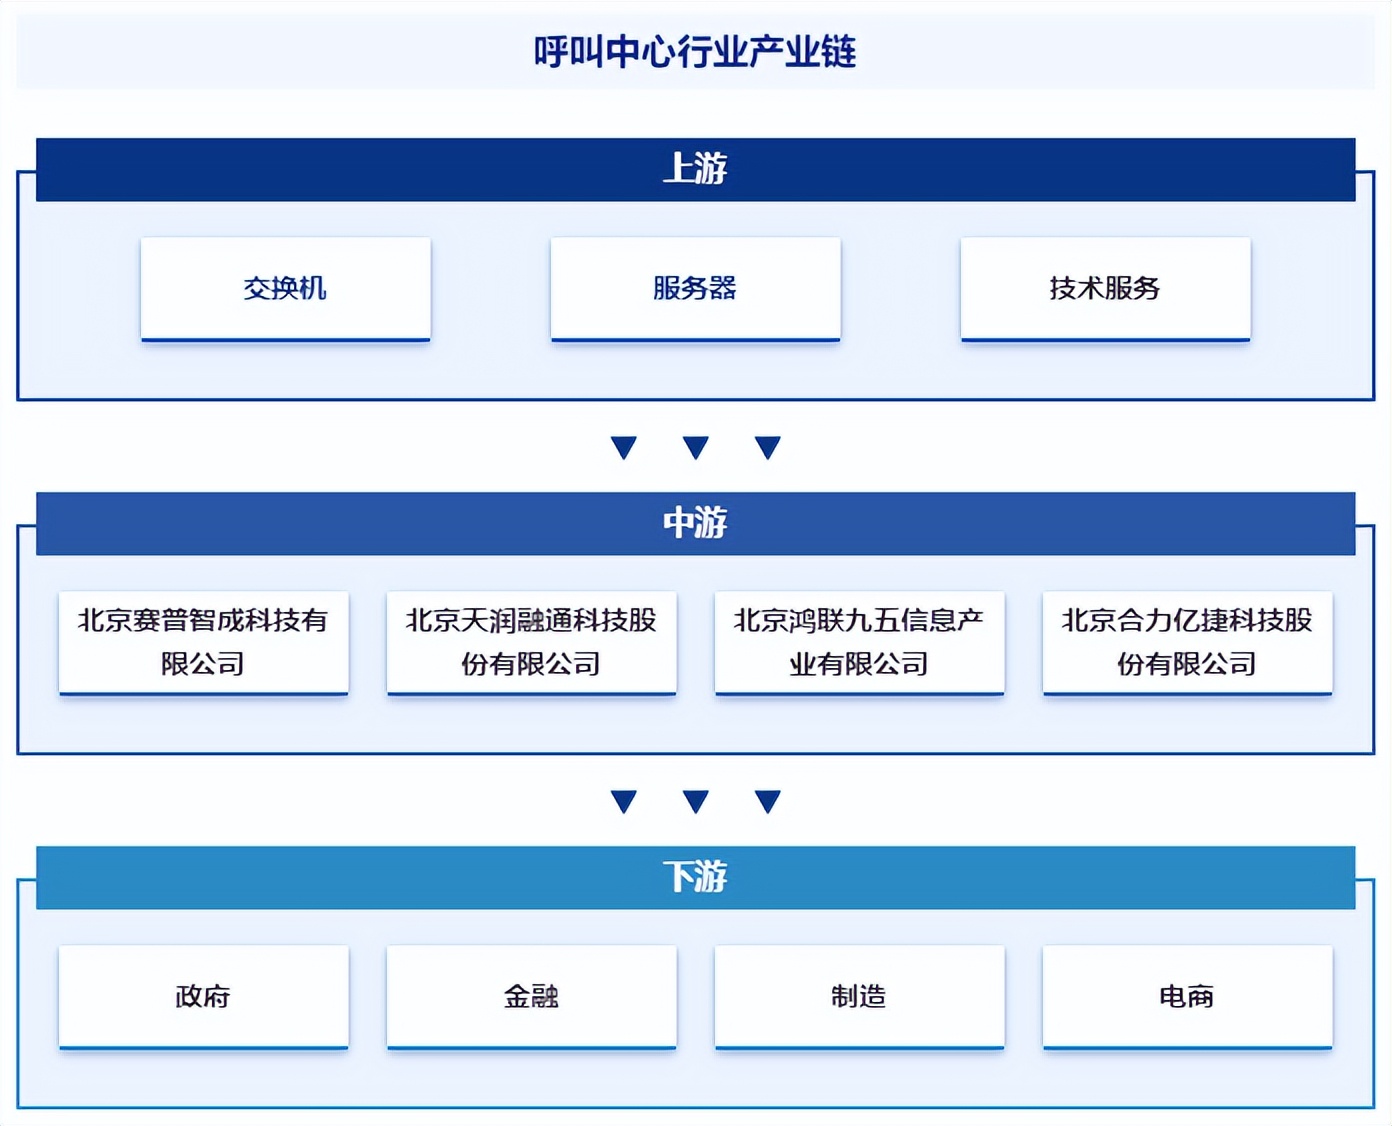
呼叫中心产业链可分为上游、中游和下游:
- 上游:基础设施与软件提供商,包括电信运营商、云计算厂商、通信设备商、AI算法公司、数据库及中间件等。代表企业如华为、阿里云、科大讯飞等。
- 中游:呼叫中心服务商,分为自建型(如银行、保险公司自营)和外包型(如泰盈科技、鸿联九五)。系统集成商和解决方案提供商也属于此环节。
- 下游:应用行业,涵盖金融、电商、物流、电信、政务、医疗、教育等。
2. 竞争格局
市场较为分散,CR5不足30%。外包市场主要由泰盈科技、鸿联九五、华泛信息等领先;云呼叫中心市场则由容联云、天润融通、阿里云等主导。AI客服领域,科大讯飞、小i机器人等占据优势。
3. 商业模式
主要包括:按坐席数收费、按通话时长计费、项目定制化收费、SaaS订阅制。云呼叫中心多采用按需付费模式,降低了中小企业的准入门槛。
三、投资方向分析
1. 智能客服与AI技术
AI持续赋能呼叫中心,智能语音、自然语言处理、情感计算等领域存在投资机会。特别是大模型的应用,有望进一步替代人工,提升交互体验。具备核心算法和场景落地能力的企业值得关注。
2. 云呼叫中心(CCaaS)
企业上云趋势明确,云呼叫中心灵活、可扩展、成本低,适合中小企业。投资标的可关注头部SaaS服务商及垂直行业解决方案商。
3. 外包服务升级
传统外包向高附加值服务转型,如数据分析、客户洞察、营销转化等。具备规模效应和精细化管理能力的外包企业有望脱颖而出。
4. 垂直行业解决方案
金融、医疗、政务等垂直领域对呼叫中心有特殊合规和功能需求,定制化解决方案商机较大。
5. 产业链上游
芯片、通信模组、AI训练平台等底层技术供应商,受益于行业整体增长,也可作为投资方向。
四、产业链投资建议
- 关注技术领先型公司:在AI、云计算有深厚积累的企业,更易构建护城河。
- 布局云呼叫中心赛道:渗透率提升空间大,订阅制模式盈利稳定。
- 挖掘垂直行业机会:深耕金融、政务、医疗等领域的服务商。
- 重视合规与安全:数据隐私保护能力将成为核心竞争力。
- 警惕同质化竞争:避免投资仅靠价格战、缺乏技术差异化的企业。
五、咨询与展望
智研咨询认为,未来五年呼叫中心行业将加速整合,技术驱动型企业将占领更大市场份额。投资者应结合自身资源,优先布局智能化、云化、垂直化方向。需密切关注政策变化和技术迭代风险。
中国呼叫中心行业正从成本中心向价值中心转变,投资机会与挑战并存。通过深入产业链研究,把握智能化升级主线,有望获得良好回报。
如若转载,请注明出处:http://www.ljubao.com/product/40.html
更新时间:2026-10-02 23:01:32