军工电子板块投资全景图 产业链拆解与核心咨询指南
一、为什么是军工电子?——三大逻辑共振
“十四五”期间,国防装备进入放量建设期,军工电子作为武器装备的“神经中枢”,其价值占比持续提升。核心逻辑如下:
- 信息化率提升:现代战争中电子系统成本占装备总成本比例已超40%,2027年建军百年目标下,军工电子是“机械化”向“信息化”跨越的关键增量。
- 自主可控加速:关键芯片、高端电容、红外探测器等国产替代空间巨大,政策扶持与订单倾斜明确。
- 业绩确定性高:上游元器件企业订单先行,尤其连接器、电容器、继电器等品类2023-2024年保持20%+增速,且不受降价集采影响。
二、产业链全景图:上中下游拆解
| 环节 | 细分方向 | 核心产品 | 竞争壁垒 | 龙头代表(仅供参考) |
|------|----------|----------|----------|----------------------|
| 上游·元器件 | 被动元件 | 军用MLCC、钽电容、电阻 | 高可靠性认证、军标资质 | 宏达电子、火炬电子 |
| | 连接器 | 深水连接器、高速背板 | 防务级认证周期长 | 中航光电、航天电器 |
| | 分立器件 | 军用二极管、三极管、IGBT | 抗辐照、耐高温 | 新雷能、振华科技 |
| | 集成电路 | FPGA、DSP、ADC/DAC、存储 | 自主流片、保密资质 | 紫光国微、复旦微电 |
| 中游·模块/组件 | 微波组件 | T/R组件、滤波器、波导 | 相控阵雷达核心 | 国睿科技、盛路通信 |
| | 电源模块 | 厚膜电源、DC-DC变换器 | 高功率密度、可靠性 | 新雷能、振华科技 |
| | 红外/光电 | 红外探测器、激光测距 | 制冷/非制冷技术 | 高德红外、睿创微纳 |
| 下游·系统/整机 | 雷达/电子对抗 | 相控阵雷达、干扰机 | 系统集成能力 | 国睿科技、四创电子 |
| | 通信/导航 | 电台、数据链、北斗终端 | 加密通信技术 | 海格通信、七一二 |
关键节点:集成电路、连接器、微波组件是价值最集中、技术壁垒最高的三大黄金赛道。
三、投资路线图:不同风险偏好怎么选?
1️⃣ 稳健型——核心元器件龙头
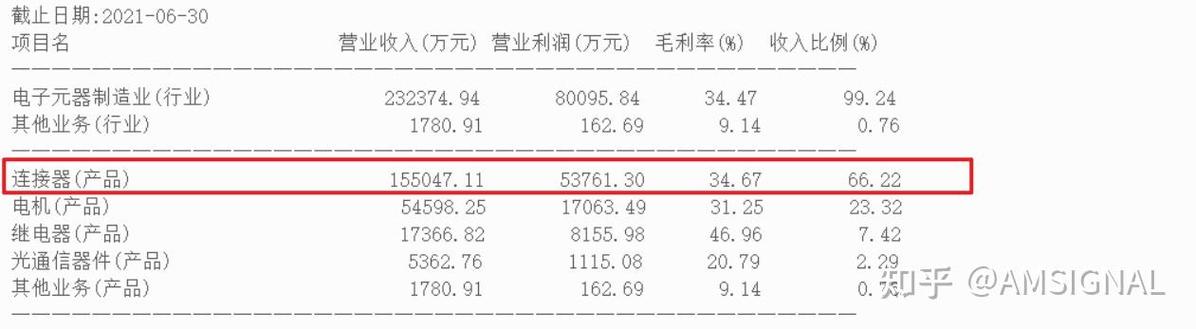
重点看连接器和电容。推荐逻辑:毛利率常年40%+,且受益于导弹、卫星等高频消耗品放量。
- 关注:季度营收环比增速、预收款(合同负债)变化、是否新进入某重点型号目录。
2️⃣ 成长型——特种集成电路
FPGA/DSP国产化率不足20%,2025年瞄准50%。持续高研发投入(营收占比15%以上)的企业最具动力。
- 跟踪指标:研发资本化率、军方型号认证通过数量。
3️⃣ 博弈型——红外与微波
受订单节奏影响大,适合事件驱动(新武器亮相、演习披露)。但需警惕上游芯片交付瓶颈兑现风险。
四、咨询问答:投资者最常问的四个问题
Q1:军工电子板块估值已不低,还能追吗?
看两个指标:一是主机厂预收款向元器件结转速度,二是单一型号批产周期(通常3-5年)。拉长维度,2027年前年化15%-20%增长确定性高,调整即是分批机会。
Q2:美国制裁影响几何?
成熟制程(如350nm以上FPGA、电源管理芯片)国产已无瓶颈;尖端射频芯片受限明显倒逼国产采购转向国内设计公司——利空龙头设计,利好借道流片的自主Fab。
Q3:哪些型号方向最具爆发力?
导弹、无人机、低轨卫星专用电子。导弹消耗属性强;无人机单机电子成本占比>60%;卫星转向批量意味着星载电子需求倍增。
Q4:如何验证真伪订单?
财务勾稽:合同负债 + 卫星图纸定位 > 应付账款周转天数 + 应收票据结构 。警惕仅凭意向函拉估值的标的。
五、风险提示
- 军品定价机制改革导致压价幅度超出预期;
- 关键原料(高纯石英砂)被“卡”。
- 企业跨界投资军工电子失败后库存雪崩;
- 三季报预收款同比负增长个股可能出现重心下移 >>看财务报表。
- 当前国际巨头氮化镓与碳化硅的代差,进一步推出未来光子技术和IMU自修正单元的挑战,非等概风险需甄别。
如若转载,请注明出处:http://www.ljubao.com/product/48.html
更新时间:2026-10-02 12:39:44