中国团餐产业链投资及咨询全景解析 从上游供应商到终端服务的价值挖掘
中国团餐产业作为餐饮行业的重要支柱,近年来在消费升级、企业后勤社会化及疫情常态化背景下迎来结构性发展机遇。团餐产业链条长、涉及环节多,从上游原材料供应到中游加工运营,再到下游场景服务,每个环节都蕴含着独特的投资价值与咨询需求。本文将从产业链结构出发,系统梳理各环节特征,并深入探讨投资与咨询的切入点与策略。
一、中国团餐产业链全景图谱
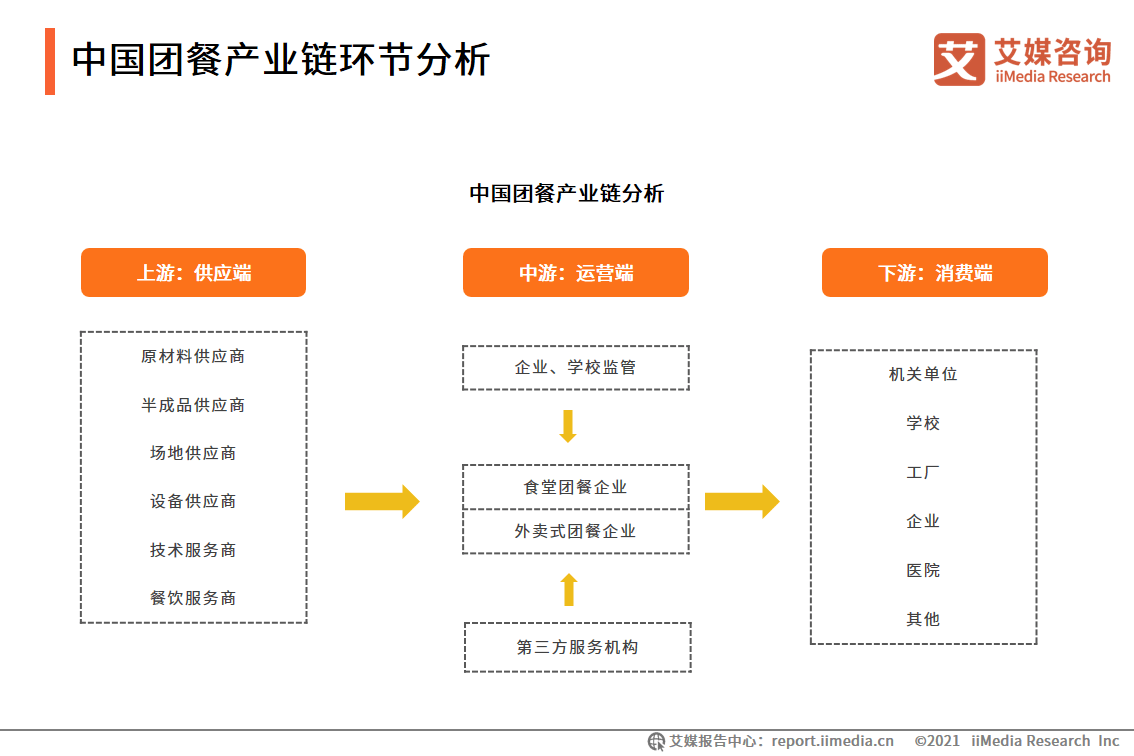
团餐产业链上游为团餐企业供应商,包括原材料供应商(粮油、肉禽、蔬果、调味品等)、设备供应商(厨房设备、餐具、冷链物流设备)、信息化服务商( ERP、订餐系统、食安溯源平台)以及配套服务商(人力资源、清洁消毒、金融支付等)。中游为团餐企业,涵盖专业团餐公司、餐饮管理公司、跨界入局的食品企业及物业背景的服务商,他们负责采购、加工、烹饪及现场服务。下游为消费场景,主要包括学校、企业、医院、政府机关、部队、赛事及养老机构等,最终触达终端消费者。产业链外围还有认证机构、行业协会、咨询公司及投资机构,为产业提供标准、智力与资本支持。
二、上游供应商环节:核心价值与投资机会
上游供应商是团餐品质与成本控制的基石。原材料供应领域,由于团餐采购量大、标准化程度高,具备规模化种植/养殖基地或源头直采能力的企业更具议价权。预制菜与半成品供应商快速崛起,通过中央厨房模式提升效率,成为投资热点。设备与信息化供应商则受益于团餐智能化升级趋势,如智能炒菜机器人、自动分拣线、食安快速检测设备等需求旺盛。冷链物流服务商在生鲜配送中不可或缺,其网络密度与温控技术构成竞争壁垒。
从投资角度看,上游环节可重点关注:1)拥有稳定供应链和食品安全体系的龙头供应商;2)预制菜及标准化半成品研发生产企业;3)团餐SaaS及数字化解决方案提供商;4)冷链物流区域整合机会。咨询需求则集中在供应商筛选体系搭建、采购成本优化、食安合规咨询及供应链金融方案设计。
三、中游团餐企业:运营模式与资本路径
中游团餐企业是产业链的核心,其运营模式直接决定盈利能力。目前主要有三类:一是重资产自营模式,企业自建中央厨房与配送团队,把控力强但扩张慢;二是轻资产平台模式,整合区域中小团餐公司,输出品牌与管理;三是“团餐+零售”混合模式,利用食堂流量拓展便利店、净菜等增值服务。头部企业如千喜鹤、中快、爱玛客等已形成规模优势,但市场仍高度分散,CR10不足5%,整合空间巨大。
投资角度,中游企业关注点在于:1)跨区域复制能力与本地化适配;2)中央厨房产能利用率与菜品标准化程度;3)数字化管理带来的降本增效;4)To B端客户粘性与合约续签率。咨询服务的重点包括:战略定位与扩张路径、股权激励与组织变革、食品安全风险管控、供应链金融与资本运作(如引入战投、并购整合)。私募股权与产业资本正积极布局成长期团餐企业,pre-IPO轮次尤为活跃。
四、下游消费场景:需求变迁与增量空间
下游场景因客户属性不同呈现差异化需求。学校团餐注重营养均衡与成本控制,受政策监管强;企业团餐追求效率与员工满意度,互联网大厂倾向自建食堂或引入品牌运营商;医院团餐强调特殊膳食与送餐服务;老年助餐受政策扶持,市场刚起步。赛事、会议等临时性团餐需求快速增长,对应急供应能力要求高。
投资机会方面,学校与医院后勤社会化改革释放市场空间,养老餐及社区食堂可能成为下一风口。咨询服务可针对场景方提供:食堂托管运营方案评估、餐饮服务质量提升、智慧食堂建设规划及监管合规咨询。
五、产业链投资与咨询融合策略
对投资机构而言,团餐产业链投资需兼顾上下游协同。例如,投资上游预制菜企业可绑定中游团餐客户,形成闭环;并购区域团餐龙头则需借助咨询机构进行尽调与整合规划。咨询机构可提供全产业链服务:前期市场调研与标的筛选、中期尽职调查与估值建模、后期投后管理与运营提升。产业基金与地方政府合作设立团餐产业引导基金,也成为产融结合的新模式。
六、结论
中国团餐产业链各环节紧密关联,上游供应商的稳定与创新、中游运营商的效率与规模、下游场景的多元化需求,共同驱动产业升级。投资应聚焦供应链安全、数字化赋能与整合并购;咨询则需深耕运营优化、食安合规与资本路径设计。随着团餐标准化、资本化与智能化进程加速,产业链投资及咨询将迎来更广阔的价值空间。
如若转载,请注明出处:http://www.ljubao.com/product/43.html
更新时间:2026-10-02 20:35:03